Burdurlular Dikkat! Ev Hayali Kurarken Çok Dikkat Edin.

Katılımevim ve Birevim üzerinden yaşanan son gelişmeler tasarruf finansman sistemlerini yeniden gündeme taşıdı. Uzmanların ve resmi kurumların uyarıları doğrultusunda vatandaşların sözleşme, organizasyon ücreti, fesih şartları ve şirketin mali yapısını ayrıntılı biçimde incelemesi büyük önem taşıyor
Türkiye’de son yıllarda özellikle konut ve otomobil sahibi olmak isteyen vatandaşların ilgisini çeken “faizsiz finansman” veya “tasarruf finansman” modeli, son günlerde yaşanan gelişmelerin ardından yeniden tartışılmaya başlandı.
Katılımevim ve Birevim’in içinde bulunduğu yapıya ilişkin son gelişmeler, şirket yöneticileri hakkındaki adli süreçler ve Pusula Finans Holding’in Tera Grubu’na devrine yönelik işlemler, sisteme para yatıran vatandaşların “Param güvende mi?”, “Sistemden çıkarsam paramı ne zaman alırım?” ve “Şirketle ilgili sorun yaşanırsa ne olacak?” sorularını gündeme getirdi.
Asıl mesele: Sisteme girerken neye imza atılıyor?
Tasarruf finansman sistemlerinde vatandaş belirli bir süre boyunca para biriktiriyor ve sözleşmede belirlenen şartların gerçekleşmesiyle konut, iş yeri veya taşıt edinimi için finansman hakkı elde ediyor.
Sistemin önemli özelliklerinden biri ise organizasyon ücreti.
BDDK, organizasyon ücretini şirketin tasarruf finansman faaliyetinin ve tasarruf fon havuzunun yönetimi karşılığında aldığı bedel olarak tanımlıyor. Bu nedenle vatandaşların yalnızca “aylık ne kadar ödeyeceğim?” sorusuna değil, “Sistemin bana toplam maliyeti ne olacak?” sorusuna da cevap araması gerekiyor.
En kritik ayrıntılardan biri: Cayma ile fesih aynı şey değil
Vatandaşların çoğunun özellikle dikkat etmesi gereken konuların başında bu ayrım geliyor.
BDDK'nın resmi bilgilendirmesine göre, sözleşmenin imzalanmasını takip eden 14 gün içerisinde herhangi bir gerekçe göstermeden ve cezai şart ödemeden cayma hakkı bulunuyor.
Bu hakkın kullanılması halinde organizasyon ücreti de dahil olmak üzere yapılan ödemelerin tamamının, cayma kararının şirkete bildirilmesinden itibaren 14 gün içinde iade edilmesi gerekiyor.
Ancak 14 günlük cayma süresi ile daha sonraki fesih süreci birbirinden farklı.
Sözleşmenin feshedilmesi halinde ise BDDK'nın açıklamasına göre organizasyon ücreti dışında kalan tasarruf tutarının iadesi söz konusu oluyor ve mevzuatta belirtilen süreler uygulanıyor. BDDK'nın tüketicilere yönelik bilgilendirmesinde bu sürenin azami altı aya kadar çıkabildiği belirtiliyor.
İşte vatandaş açısından en önemli noktalardan biri burada ortaya çıkıyor:
Sisteme girerken imzalanan sözleşmenin “çıkmak istersem ne olur?” bölümü, sisteme girerken elde edilecek ev veya araç hayali kadar dikkatli okunmalı.
“BDDK denetliyor” demek bütün riskler ortadan kalkıyor mu?
Hayır.
BDDK denetimi önemli bir hukuki ve düzenleyici çerçeve sağlıyor. Ancak vatandaşın sözleşmeyi okumadan imzalaması, toplam maliyeti hesaplamaması veya şirketin faaliyet yapısını araştırmaması nedeniyle ortaya çıkabilecek kişisel finansal riskleri ortadan kaldırmıyor.
BDDK da müşterilerin sözleşmenin işleyişi, cayma ve fesih hakları konusunda bilgilendirilmesi gerektiğini; şirketlerin müşteriye sözleşme örneğini vermek ve talep edildiğinde işlemlere ilişkin belgeleri sağlamakla yükümlü olduğunu belirtiyor.
Bu nedenle Burdurlular açısından temel soru sadece:
“Bu şirket BDDK lisanslı mı?”
olmamalı.
Bunun yanında;
- Şirketin güncel mali durumu nasıl?
- Son finansal raporları ne söylüyor?
- Toplam organizasyon ücreti ne kadar?
- Sözleşmeden çıkarsam ne kadar para kaybederim?
- Param hangi şartlarda ve ne kadar sürede iade edilir?
- Teslimat tarihi kesin mi, hangi şartlara bağlı?
- Aylık ödeme aksarsa ne olur?
- Tahsisat ertelenebilir mi?
- Sözleşmede ek masraflar bulunuyor mu?
- Sözleşmede değişiklik yapılabilecek durumlar neler?
- Şirketin ortaklık ve yönetim yapısında değişiklik var mı?
gibi soruların da cevapları aranmalı.
Katılımevim'deki gelişmeler neden önemli?
Katılımevim'in bağlı olduğu Pusula Finans Holding yapısındaki gelişmeler, şirketin paylarının Tera Grubu şirketlerine devredilmesine yönelik süreç ve yönetim kademesindeki değişiklikler son günlerde kamuoyunun dikkatini çekti.
KAP'a yapılan açıklamalarda devir işleminin henüz hukuken ve fiilen tamamlanmadığı, gerekli süreçlerin devam ettiği bildirildi.
Öte yandan Katılımevim'in 30 Haziran 2026 tarihli finansal raporunda sınırlı bağımsız denetim sonucunda olumsuz bir bulguya rastlanmadığı belirtildi. Ancak bu raporun 30 Haziran 2026 tarihindeki finansal durumu yansıttığı, Eylül ayında ortaya çıkan gelişmeleri tek başına açıklayamayacağı da özellikle dikkate alınmalı.
Yani vatandaş açısından yapılması gereken, tek bir habere bakarak paniklemek veya tek bir şirket açıklamasına bakarak bütün riskleri yok saymak değil.
Belgeleri, sözleşmeyi, resmi açıklamaları ve şirketin güncel durumunu birlikte değerlendirmek.
Geçmişte sektörün yaşadığı sorunlar da unutulmamalı
Tasarruf finansman sektörünün bugünkü düzenlemelere gelmesinin arkasında geçmişte yaşanan ciddi şirket sorunları da bulunuyor.
BDDK'nın geçmiş dönem açıklamalarında tasfiye halindeki 21 şirketten söz edilmiş, bazı şirketlerin sözleşmelerinin başka tasarruf finansman şirketlerine devredilmesi yoluyla müşterilerin mağduriyetlerinin azaltılmasına yönelik çalışmalar yürütüldüğü açıklanmıştı.
Bu geçmiş deneyim aslında vatandaşlara önemli bir mesaj veriyor:
Bir şirketin sistem içerisinde faaliyet göstermesi, vatandaşın sözleşmeyi inceleme ve şirketi araştırma sorumluluğunu ortadan kaldırmıyor.
Burdur'da vatandaş ne yapmalı?
Ev veya otomobil sahibi olmak amacıyla tasarruf finansman sistemine girmeyi düşünen Burdurluların, sözleşme imzalamadan önce en azından şu kontrol listesini uygulaması önem taşıyor:
1. Şirket BDDK listesinde mi?
Öncelikle şirketin BDDK'nın güncel yetkili kuruluşlar listesinde bulunup bulunmadığı kontrol edilmeli. BDDK'nın güncel listesinde Katılımevim ve Birevim'in yanı sıra diğer yetkili tasarruf finansman şirketleri de yer alıyor.
2. Toplam maliyeti hesaplayın
Sadece aylık taksite bakmayın.
Aylık ödeme + organizasyon ücreti + sözleşmede belirtilen diğer masraflar = gerçek maliyet
olarak değerlendirin.
3. “14 gün” ayrıntısını bilin
14 günlük cayma hakkı ile daha sonraki fesih sürecinin aynı olmadığını mutlaka öğrenin.
4. Fesih halinde ne kadar para alacağınızı yazılı olarak sorun
Özellikle organizasyon ücretinin hangi durumda iade edilmediğini ve birikimin ne zaman geri ödeneceğini sözleşmeden kontrol edin.
5. Teslimat tarihini ve şartlarını yazılı hale getirin
“Şu tarihte kesin ev sahibi olursunuz” şeklindeki sözlü anlatımlarla yetinmeyin.
Teslimatın hangi şartlara bağlı olduğunu sözleşmede görün.
6. Sözleşmenin tamamını alın
İmza attığınız belgenin bir örneğini mutlaka saklayın.
BDDK da şirketlerin müşteriye sözleşme örneğini teslim etmekle yükümlü olduğunu belirtiyor.
7. Şirketin sadece reklamlarına değil, finansal bilgilerine de bakın
Halka açık şirketlerde KAP açıklamaları, finansal tablolar ve şirketin resmi bildirimleri incelenebilir.
8. Sosyal medya paylaşımlarına dikkat edin
Katılımevim gelişmeleri sonrasında yanlış veya yanıltıcı sosyal medya paylaşımlarına ilişkin soruşturmalar da gündeme geldi. Bu nedenle vatandaşların “paramız battı” veya “herkes parasını hemen alacak” gibi doğrulanmamış paylaşımlarla hareket etmemesi gerekiyor.
Burdur'da asıl soru şu olmalı
Faizsiz finansman düşüncesi, yüksek konut fiyatları ve krediye ulaşmanın zorlaşması nedeniyle vatandaşlar açısından cazip görünebilir.
Ancak “faizsiz” kelimesi tek başına “risksiz” anlamına gelmiyor.
Tasarruf finansman sistemine girmeyi düşünen vatandaşın;
şirketi, sözleşmeyi, toplam maliyeti, organizasyon ücretini, teslimat koşullarını, cayma ve fesih hükümlerini ve şirketin mali yapısını birlikte incelemesi gerekiyor.
Katılımevim ve Birevim konusunda bugün itibarıyla resmi tablo, “müşterilerin paraları battı” şeklinde kesin bir sonuç ortaya koymuyor. Ancak son günlerde yaşanan gelişmeler, tasarruf finansman sistemlerine girmeyi düşünen herkes için “imza atmadan önce iki kez düşün, sözleşmeyi oku, şirketi araştır ve çıkış şartlarını öğren” uyarısının önemini yeniden ortaya koyuyor.
Burdurlular için kısa not
Ev veya otomobil sahibi olma hayaliyle yıllarca biriktireceğiniz parayı teslim etmeden önce şu beş sorunun cevabını yazılı olarak alın:
Param nerede tutuluyor?
Toplam ne kadar ödeyeceğim?
Sistemden çıkarsam ne kadarını kaybederim?
Param ne zaman geri ödenecek?
Şirketin bugün itibarıyla mali ve hukuki durumu ne?
Bu beş soruya net cevap verilemiyorsa, imza aşamasına geçmeden önce yeniden araştırmakta fayda var.
Haberi Paylaş
İlgili Haberler
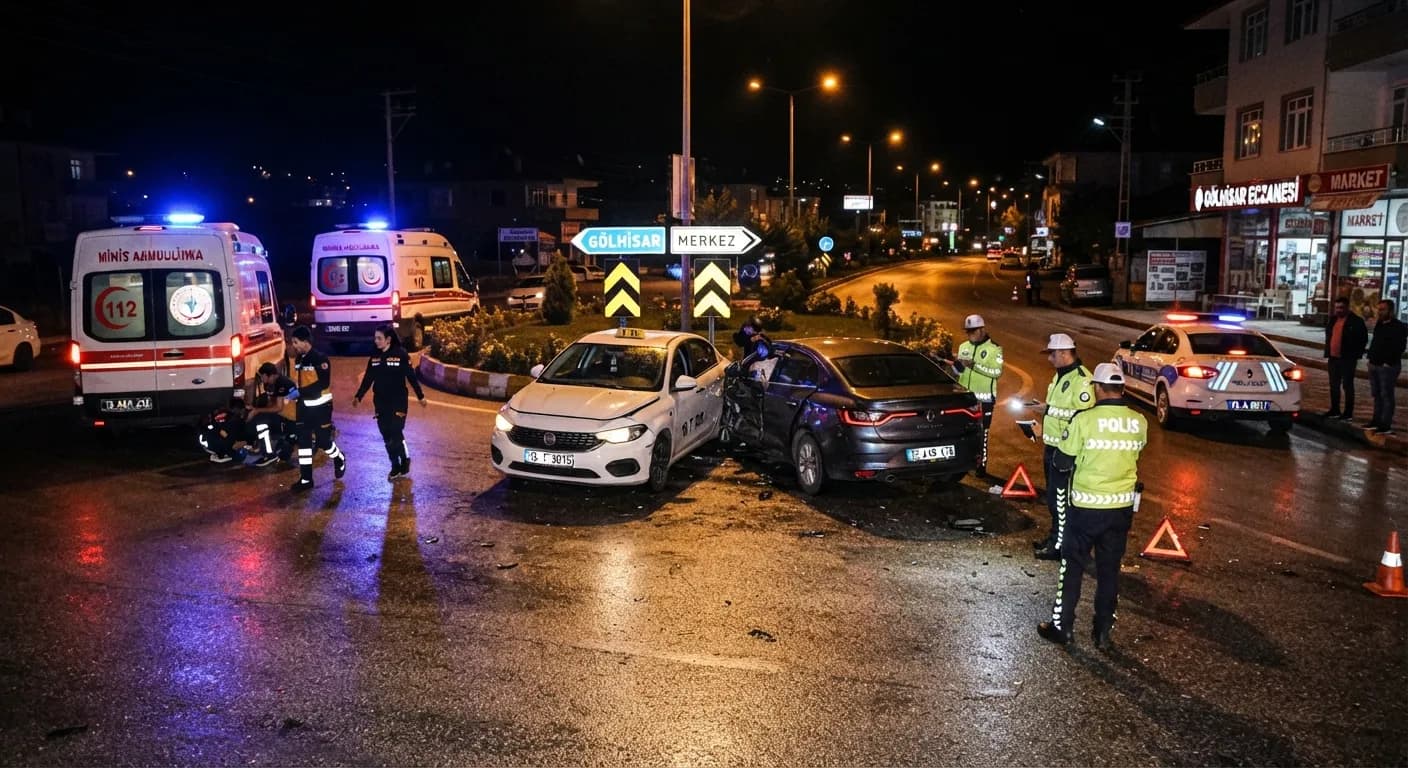
Gölhisar’da Kavşakta Kaza: İki Otomobil Çarpıştı.
Burdur’un Gölhisar ilçesinde kavşakta iki otomobilin çarpışması sonucu meydana gelen trafik kazasında 1 kişi yaralandı.
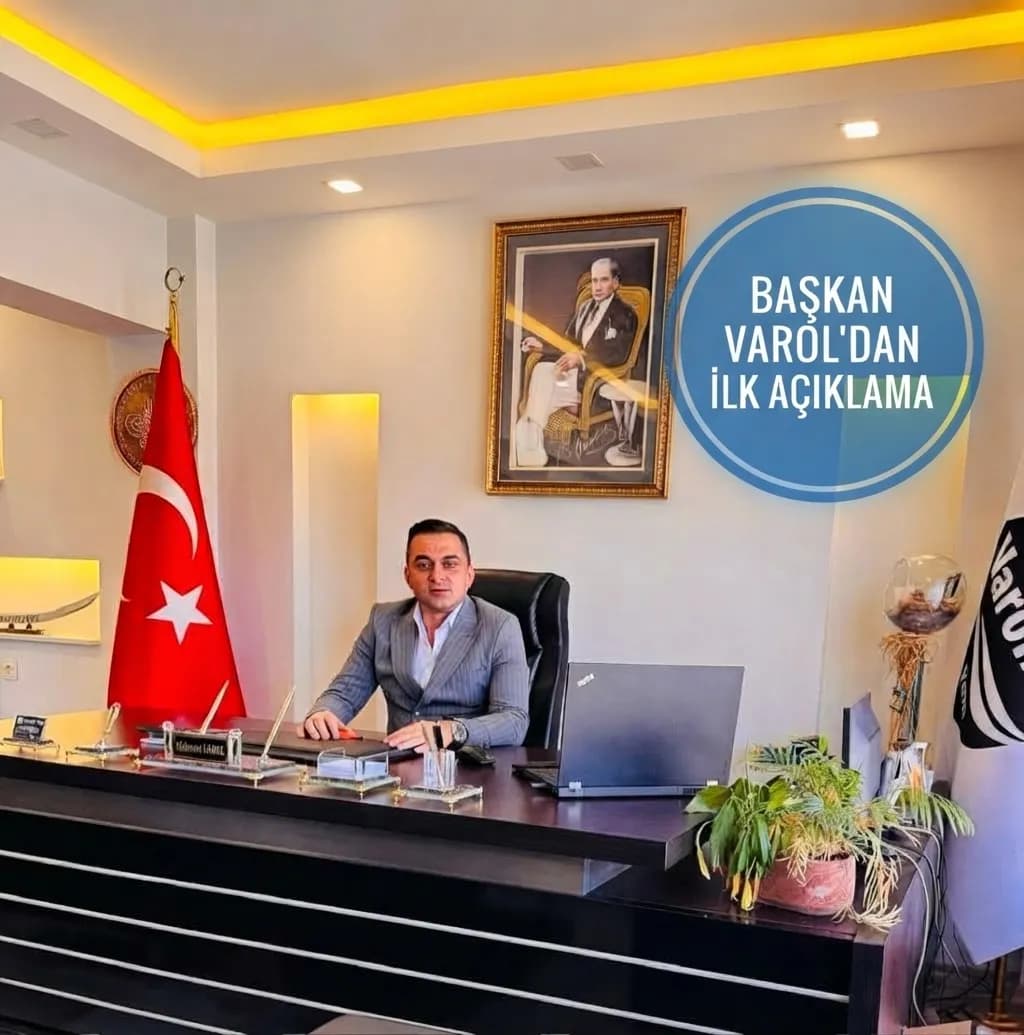
Burdur Ticaret Borsası’nda Mehmet Varol’dan ilk mesaj: “Şimdi birlik zamanı”
Burdur Ticaret Borsası seçimlerinde mavi listenin adayı olarak yarışan Mehmet Varol, seçim sonuçlarının ardından ilk mesajını verdi. Varol, seçim sürecinin geride kaldığını belirterek bundan sonraki süreçte birlik ve beraberlik içerisinde çalışacaklarını vurguladı.
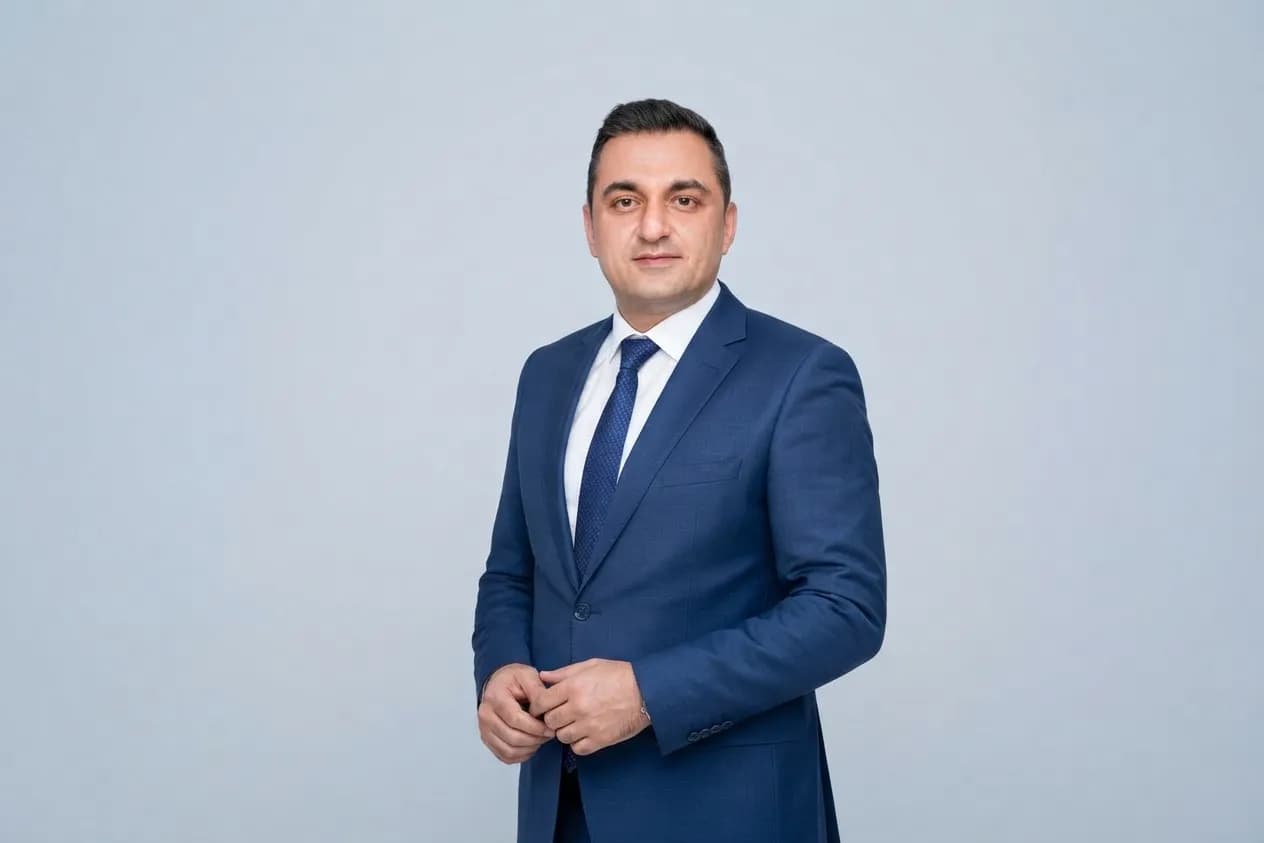
Burdur Ticaret Borsası’nda Seçim Sonucu Belli Oldu: Mehmet Varol Kazandı
Burdur Ticaret Borsası’nda Mavi ve Beyaz listeler arasında gerçekleşen seçim yarışında sonuçlar belli oldu.
Burdur TSO seçiminde 11. Gurupta kazanan Ömer Semerci oldu.
Burdur Ticaret ve Sanayi Odası’nda (BUTSO) başkanlık seçimi heyecanı sona erdi. Mavi Liste’nin Başkan Adayı Ömer Semerci ile Kırmızı Liste’nin Başkan Adayı Osman Kurt arasında geçen seçimde 142 oy kullanıldı.
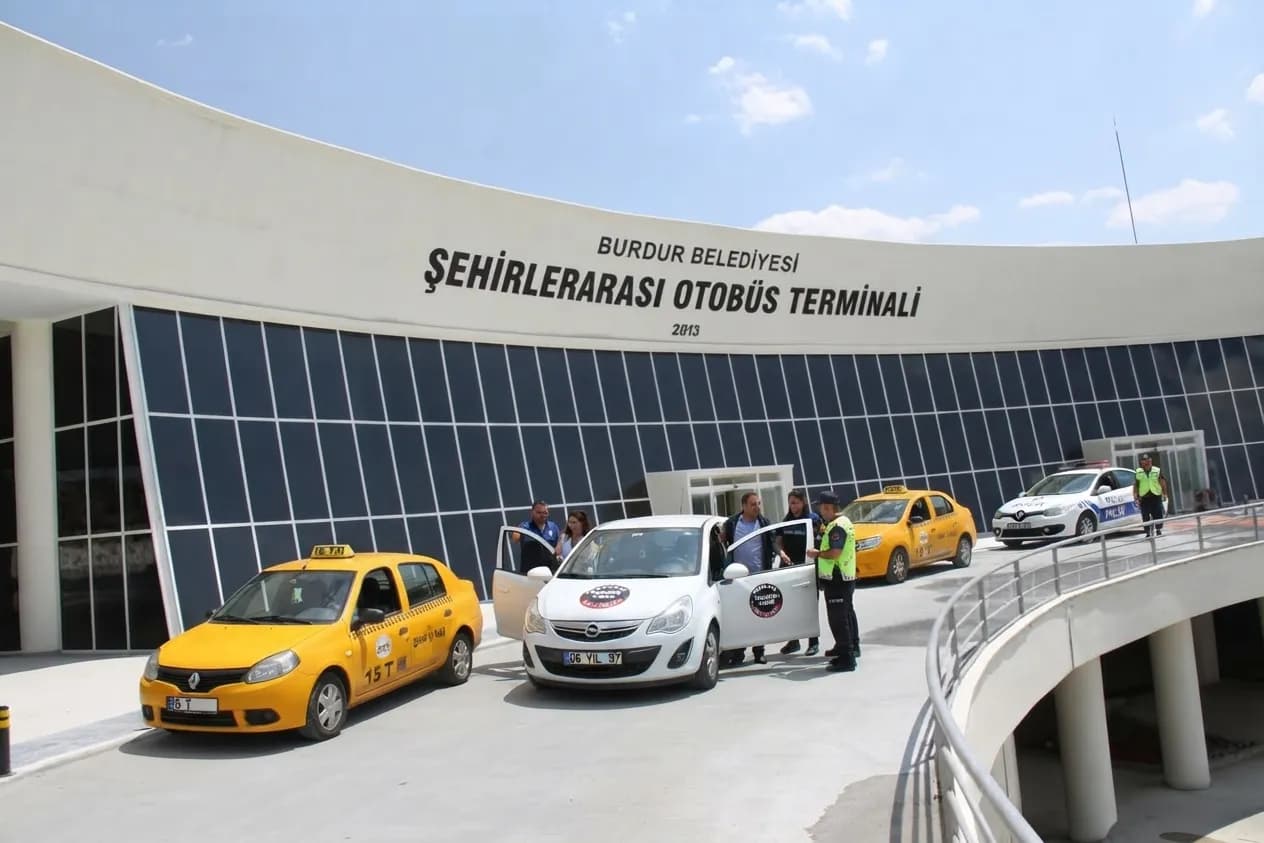
Burdur Otogarı’nda Korsan Taksi Şoku! Cezaevinden Aldığı 3 Kişiyle Yakalandı
Burdur’da korsan taşımacılık yaptığı öne sürülen otomobil, şehirlerarası otobüs terminalinde polis ekiplerinin müdahalesiyle durduruldu. Cezaevinden aldığı 3 kişiyi otogara getiren sürücüye ve araç sahibine ayrı ayrı 11 bin 629 TL ceza kesildi.
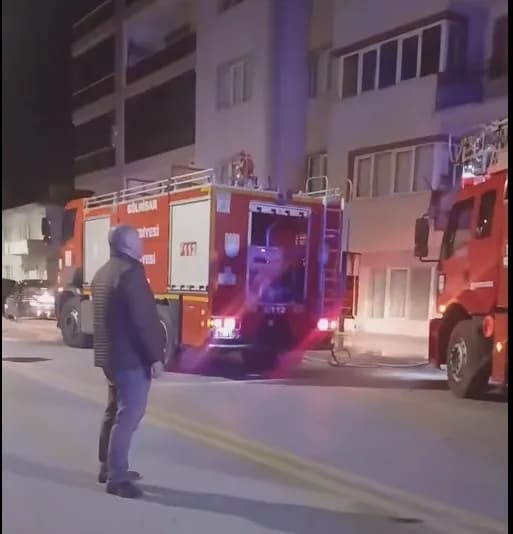
Gölhisar’da Çatı Yangını! Başkan Sertbaş Ekiplerin Sevkini Bizzat Yönetti.
Burdur’un Gölhisar ilçesinde Cumhuriyet Caddesi, Halk Bankası karşısındaki bir evin çatı katında çıkan yangın paniğe neden oldu. Yangının ardından olay yerine gelen Gölhisar Belediye Başkanı İbrahim Sertbaş, itfaiye ekiplerinin sevk ve koordinasyonunu bizzat sağladı.